Alleenstaande starter kansloos op de woningmarkt: naast hypotheek ook 272.000 euro spaargeld nodig voor een huis
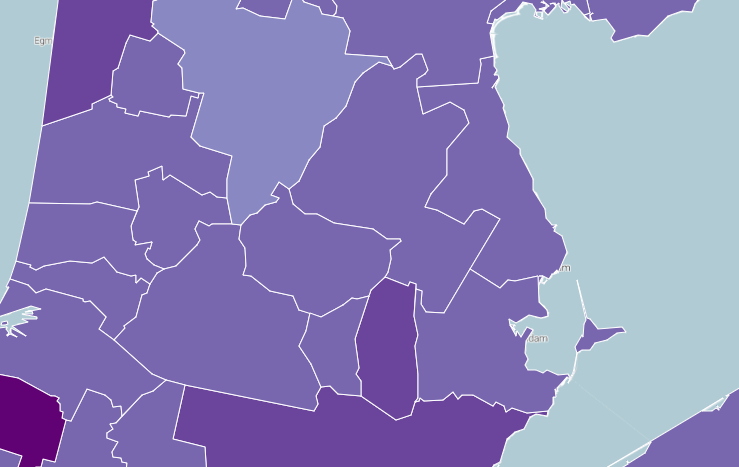 Voor alleenstaande starters is een eigen huis nauwelijks haalbaar. Een woning kost inmiddels gemiddeld 496 duizend euro, ruim 272 duizend euro meer dan iemand met een modaal inkomen kan lenen. Sinds 2013 zijn de huizenprijzen hard gestegen; in Flevoland en Noord-Holland is de gemiddelde prijs van een woning zelfs meer dan verdubbeld.
Waar in Nederland is het kopen van een woning nog wél haalbaar? En in welke regio’s zijn de woningprijzen het sterkst toegenomen? Independer zoekt het uit gebaseerd op eigen data en cijfers van de NVM en het CBS.
Als alleenstaande een woning kopen? Dan heb je flink spaarpotje nodig
“De huizenprijzen rijzen de pan uit en een huis kopen op één inkomen is in 2025 allang geen realistisch scenario meer. Voor een gemiddelde woning heeft een starter met een modaal salaris, naast een maximale hypotheek, nog € 272.465 aan spaargeld nodig. Alleenstaande starters zijn dus nog meer de dupe van de enorme stijging van de huizenprijzen,” zegt Marga Lankreijer-Kos, expert hypotheken bij Independer.
In regio Gooi en Vechtstreek heb je ruim 450 duizend euro eigen inleg nodig om als alleenverdiener kans te maken op een woning. Ook in regio’s waar de woningprijzen een stuk lager liggen, vissen alleenstaanden achter het net. Zo heb je zelfs in Oost-Groningen als alleenverdiener bijna 125 duizend euro spaargeld nodig naast een maximale hypotheek.”
Zelfs in ‘goedkope provincies’ maak je geen kans meer
Eenverdieners hadden het in de jaren negentig een stuk makkelijker. In 1995 kon iemand met een modaal inkomen in maar liefst 73% van de 636 gemeenten ‘een gemiddelde woning’ kopen. In Drenthe (97%), Friesland (97%) en Groningen (96%) was dat zelfs bijna overal mogelijk.
Tijdens de laatste dip in de woningmarkt in 2013 was dat nog slechts in 10% van de gemeenten haalbaar. Nu, ruim tien jaar later, is er geen enkele plek in Nederland meer waar het kan.
Je kunt er natuurlijk voor kiezen kleiner te wonen, maar ook daar zijn de prijzen flink opgelopen. En met één inkomen kinderen grootbrengen in een appartement van veertig vierkante meter is voor veel mensen simpelweg geen doen. Steeds vaker is het daarom noodzakelijk dat beide partners werken om überhaupt kans te maken.”
Tekst gaat verder onder grafiek.
Huizenprijzen stijgen het hardst in Flevoland
Sinds de laatste dip in de woningmarkt zijn de huizenprijzen bijna verdubbeld: tussen 2013 en 2024 gaat het namelijk om een kostenstijging van 95%. In Flevoland (+121,4%) en Noord-Holland (+108,6%) namen de prijzen van woningen nog veel sterker toe.
Vooral in deze gemeenten zijn woningen veel duurder geworden
Op gemeenteniveau spant Uitgeest de kroon. In ruim tien jaar tijd zijn in deze Noord-Hollandse woonplaats de woningprijzen zelfs met 158% gestegen. Ook in Almere en Diemen moeten huizenkopers tegenwoordig flink dieper in de buidel tasten. De top tien gemeenten met de sterkst stijgende huizenprijzen:
Uitgeest (Noord-Holland): +158% stijging
Almere (Flevoland): +156% stijging
Diemen (Noord-Holland): +154% stijging
Lelystad (Flevoland): +152% stijging
Purmerend (Noord-Holland): +151% stijging
Zuidplas (Zuid-Holland): +148% stijging
Uithoorn (Noord-Holland): +147% stijging
Rijswijk (Zuid-Holland): +143% stijging
Amsterdam (Noord-Holland): +141% stijging
Bergeijk (Noord-Brabant): +138% stijging
Aan de onderkant van de lijst staat Boekel. Hier zijn de prijzen het minst hard gestegen, al gaat het daar alsnog om een forse toename van 57%. Ook in Wassenaar (+58%) en Hardinxveld-Giessendam (+61%) bleef de stijging wat milder.
Over dit onderzoek
Voor dit onderzoek is gebruikgemaakt van eigen data, NVM data voor de 2025 gemiddelde verkoopprijs en CBS data aangaande het modaal inkomen door de jaren heen en de gemiddelde verkoopprijs door de jaren heen. Voor de historische gemiddelde hypotheekrente is gebruikgemaakt van DNB data over nieuwe hypotheekleningen.